
La nouvelle définition de la solvabilité bancaire
En 2026, l’examen de la santé financière d’une PME par les institutions bancaires a subi une mutation profonde. Si l’Excédent Brut d’Exploitation (EBE) et le ratio d’endettement demeurent les piliers de l’analyse comptable, ils ne suffisent plus, à eux seuls, à garantir l’octroi d’un prêt ou la compétitivité d’un taux d’intérêt. Pour le dirigeant, la solvabilité est désormais indissociable de la notation extra-financière.
Les critères Environnementaux, Sociaux et de Gouvernance (ESG) sont sortis du cadre de la simple communication institutionnelle pour s’intégrer systématiquement dans les algorithmes de gestion des risques. Pour une banque, une entreprise qui ne pilote pas son empreinte carbone ou sa résilience sociale est aujourd’hui considérée comme une structure présentant un « risque de transition » élevé. À l’inverse, un reporting RSE rigoureux et transparent n’est plus une charge administrative, mais un levier de négociation financière puissant.
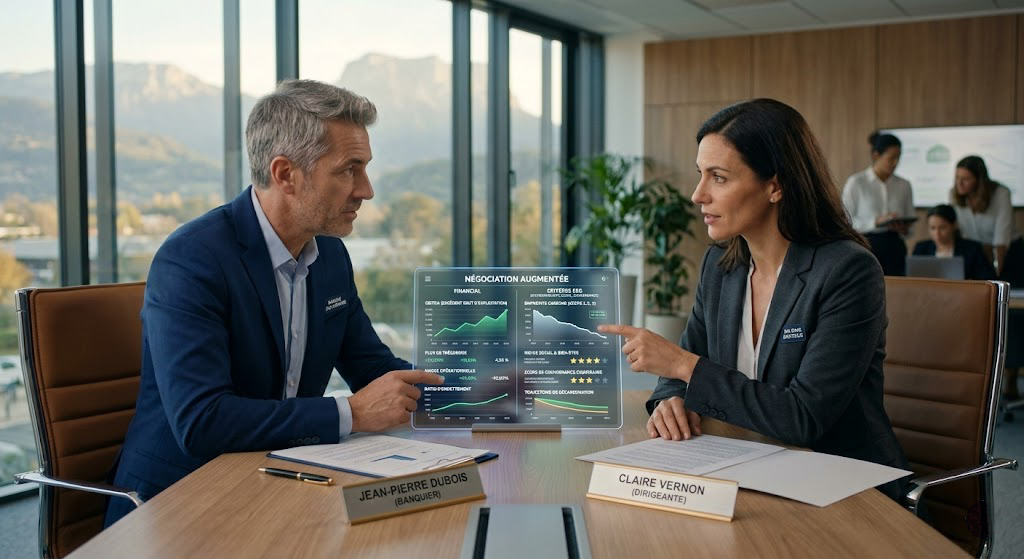
[Image d’une interface bancaire moderne affichant simultanément un score de solvabilité financier et un indice de performance ESG pour une entreprise]
Cette transition vers la « Finance Verte » impose aux dirigeants de PME une nouvelle discipline : celle de la donnée extra-financière. Comprendre comment ces indicateurs influencent votre coût du capital est devenu un impératif stratégique. Dans cet article, nous détaillons les mécanismes par lesquels vos engagements éthiques et environnementaux deviennent des arguments de poids face à votre chargé d’affaires pour sécuriser vos financements et optimiser vos marges de manœuvre.
📊 L’essentiel pour le dirigeant :
-
Pourquoi l’ESG impacte-t-il mon prêt ? Les banques utilisent le score ESG pour évaluer la viabilité à long terme de votre modèle économique face aux nouvelles réglementations et aux risques climatiques.
-
Quel est le bénéfice concret ? Une performance ESG solide permet d’accéder aux Sustainability-Linked Loans (prêts indexés sur la durabilité), dont le taux d’intérêt baisse à mesure que vous atteignez vos objectifs RSE.
-
Comment se préparer ? La mise en place d’un reporting structuré, même pour les PME non-soumises à la CSRD, devient une preuve de gouvernance qui rassure les comités de crédit.
I. L’Analyse Algorithmique : Comment les banques évaluent votre profil réel
Dans l’écosystème financier actuel, l’analyse humaine du chargé d’affaires est désormais complétée, voire précédée, par une évaluation automatisée de votre empreinte globale. Ce que l’on appelait autrefois le secret des affaires est devenu poreux face à la capacité des banques à croiser des milliers de points de données. Cette omniscience algorithmique change la donne : votre entreprise ne se résume plus à ce que vous déclarez, mais à ce que vos données révèlent.
1. La fin du déclaratif pur
Il y a encore quelques années, le reporting RSE était perçu comme un exercice de communication, souvent déconnecté de la réalité opérationnelle. En 2026, les banques ont intégré des outils de scraping et d’analyse de données massives (Big Data) qui vérifient la cohérence entre vos discours et vos actes.
-
Le croisement des sources : Les algorithmes bancaires analysent vos flux de trésorerie, vos factures énergétiques, la rotation de vos effectifs et même les avis de vos salariés sur les plateformes de recrutement.
-
Le scoring prédictif : Cette masse d’informations permet à la banque de générer un score de durabilité dynamique. Une PME qui affiche une croissance saine mais dont la dépendance aux énergies fossiles n’est pas budgétisée verra son profil de risque se dégrader automatiquement.
2. Le « Risque de Transition » : L’indicateur qui pèse sur vos taux
Pour un comité de crédit, le risque n’est plus seulement celui d’un impayé immédiat, mais celui d’une obsolescence programmée de votre modèle économique. C’est ce que la finance appelle le risque de transition.
-
Définition : Il s’agit du risque financier lié à la transition vers une économie bas-carbone (taxes carbone, nouvelles normes, changement de comportement des consommateurs).
-
Impact direct : Si votre banquier estime que votre secteur est menacé et que vous n’avez pas entamé de transformation structurelle, il appliquera une « prime de risque » à votre taux. En clair, l’inaction environnementale se paie désormais en intérêts sonnants et trébuchants.
📊 Comparatif : Ce que la banque voit vs Ce qu’elle analyse
| Indicateur Classique | Ce qu’il signifie pour le Banquier en 2026 |
| Bilan & Compte de résultat | La capacité de remboursement immédiate. |
| Bilan Carbone (Scope 1, 2, 3) | La pérennité du modèle face au coût de l’énergie. |
| Index d’Égalité & Turn-over | La solidité du capital humain et l’attractivité de l’employeur. |
| Indépendance Technologique | La résilience face aux pannes systémiques et aux cyberattaques. |
3. La donnée comme preuve de gouvernance
La gouvernance, le « G » de ESG, est souvent le parent pauvre de la réflexion des dirigeants. Pourtant, pour une banque, c’est l’indicateur le plus rassurant. Une PME qui dispose d’une infrastructure de données souveraine et d’une transparence sur ses processus de décision démontre une maîtrise de ses risques.
La capacité à fournir un reporting ESG fiable et automatisé prouve au prêteur que le dirigeant est aux commandes. En 2026, le manque de données est interprété comme un manque de contrôle. À l’inverse, l’automatisation responsable de cette collecte de données — évoquée dans nos précédents épisodes — devient votre meilleur argument de confiance.
II. Le ROI de la Vertu : Comprendre les « Sustainability-Linked Loans »
Si le score ESG permet d’ouvrir ou de fermer les vannes du crédit, il possède également un impact direct sur le coût de votre dette. En 2026, un nouveau type de financement s’est imposé comme le standard pour les entreprises en croissance : le Sustainability-Linked Loan (SLL), ou prêt lié à la performance durable.
Contrairement aux « Prêts Verts » classiques qui doivent financer un projet écologique précis (comme l’installation de panneaux solaires), le SLL est un prêt à usage général. Sa particularité ? Son taux d’intérêt est indexé sur vos résultats extra-financiers.
1. Décryptage : KPIs et SPTs, les nouveaux curseurs de votre taux
Pour comprendre comment votre banquier calcule votre mensualité, il faut se familiariser avec deux concepts clés :
-
Les KPI (Key Performance Indicators) : Ce sont les indicateurs clés de performance que vous choisissez avec votre banque (par exemple : le pourcentage de réduction de vos émissions de CO2 ou le nombre d’heures de formation par salarié).
-
Les SPT (Sustainability Performance Targets) : Ce sont les cibles chiffrées à atteindre chaque année.
Si vous atteignez vos cibles, la banque active une clause de « Step-down » : votre spread (la marge que la banque prend sur le taux de base) diminue. À l’inverse, en cas d’échec, une clause de « Step-up » peut augmenter le coût de votre crédit.
2. Le mécanisme incitatif : Pourquoi la banque baisse-t-elle ses marges ?
Il est légitime de se demander pourquoi une institution financière accepterait de gagner moins d’argent si vous performez sur le plan social ou écologique. La réponse est purement mathématique :
-
Réduction du risque de défaut : Une PME qui optimise sa consommation énergétique est moins vulnérable à l’envolée des prix de l’électricité.
-
Résilience opérationnelle : Une entreprise avec un faible turn-over (taux de départ des salariés) est plus stable et donc plus à même d’honorer ses dettes sur le long terme. En baissant votre taux, la banque ne fait pas un geste charitable : elle rémunère la diminution de son propre risque.
3. Exemples concrets d’application en PME
Pour un dirigeant, le gain peut être significatif. Sur un emprunt de 1 million d’euros, une réduction de 15 à 25 points de base (0,15 % à 0,25 %) représente une économie substantielle sur la durée du prêt.
-
Cas A (Industrie) : Une PME réduit son intensité carbone de 5 % par an. La banque accorde un step-down de 0,10 % dès la deuxième année.
-
Cas B (Services) : Une agence digitale atteint la parité au sein de son comité de direction et forme 90 % de ses équipes à l’éco-conception. Elle bénéficie d’une bonification de taux.
4. La Finance Durable : Un investissement, pas une charge
L’erreur serait de voir le reporting ESG comme une dépense supplémentaire. En réalité, c’est un investissement à haut rendement. Le coût de mise en place d’un pilotage de données (environ quelques milliers d’euros si vous utilisez l’automatisation interne) est rapidement compensé par l’économie réalisée sur les intérêts bancaires et par l’accès facilité à des fonds de garantie européens, souvent plus cléments avec les dossiers « vertueux ».
III. Mesurer l’Invisible : Le Reporting ESG sans l’asphyxie technique
Pour beaucoup de dirigeants, le terme « reporting » évoque une accumulation de tableurs Excel et une surcharge administrative paralysante. Pourtant la technologie permet de sortir de cette asphyxie technique. L’enjeu n’est pas de produire plus de documents, mais de structurer un flux de données fiable et auditable.
1. La « Double Matérialité » : Le cœur du réacteur
C’est le terme le plus important de la réglementation actuelle (issue de la directive européenne CSRD – Corporate Sustainability Reporting Directive). Pour simplifier, la double matérialité consiste à regarder votre entreprise sous deux angles :
-
La matérialité financière : Comment les enjeux environnementaux (ex: une taxe carbone) vont impacter vos bénéfices.
-
La matérialité d’impact : Comment votre activité impacte l’environnement et la société (ex: vos rejets de CO2 ou votre politique de diversité).
Pour un banquier, comprendre votre double matérialité est la preuve que vous maîtrisez les risques invisibles de votre bilan.
2. L’automatisation : Collecter la donnée sans effort manuel
Comme nous l’avons exploré dans le premier épisode, l’orchestration de flux (via des outils comme n8n) permet de collecter vos indicateurs ESG directement à la source, sans intervention humaine répétitive :
-
Énergie : Connexion directe aux API de vos fournisseurs pour extraire votre consommation réelle.
-
Social : Extraction automatique des taux de formation ou d’accidents du travail depuis votre logiciel de paie (SIRH).
-
Gouvernance : Suivi des délais de paiement fournisseurs pour prouver votre éthique relationnelle.
L’objectif est de passer d’un reporting annuel statique à un tableau de bord ESG dynamique, vous permettant de corriger votre trajectoire en temps réel avant votre prochain rendez-vous bancaire.
3. Le coffre-fort de preuves : Sécurité et Interopérabilité
L’un des obstacles majeurs au crédit est l’incertitude sur la véracité des chiffres fournis. En utilisant une infrastructure auto-hébergée (vue en Épisode 2), vous créez une chaîne de confiance.
-
Traçabilité : Vous pouvez prouver l’origine de chaque donnée.
-
Interopérabilité : C’est la capacité de vos données à être lues et comprises par les systèmes de la banque. En utilisant des formats standards, vous facilitez le travail de l’analyste de risques, ce qui accélère la validation de votre dossier.
4. Le principe de proportionnalité
Il est crucial de préciser que pour une PME, le banquier n’attend pas la même complexité de reporting que pour une multinationale du CAC 40. C’est le principe de proportionnalité. L’important est de démontrer une progression et une sincérité de la donnée. La « parfaite imperfection » (un reporting honnête qui montre des axes d’amélioration) est mieux notée qu’un « greenwashing » (un discours vert sans preuves chiffrées).
IV. Stratégie de Négociation : Parler le langage de la finance durable
Une fois vos indicateurs collectés et votre performance mesurée, l’enjeu se déplace sur le terrain de la communication stratégique. En 2026, réussir son rendez-vous bancaire ne consiste plus à justifier le passé (votre bilan), mais à garantir le futur (votre résilience). Pour le dirigeant, il s’agit de passer d’une posture de demandeur à celle de partenaire à faible risque.
1. Construire votre « Liasse de Confiance »
La liasse fiscale classique est désormais perçue par les banquiers comme une vue partielle de l’entreprise. Pour optimiser votre négociation, vous devez présenter une Liasse de Confiance augmentée. Ce dossier doit inclure :
-
Le Rapport de Matérialité : Un document synthétique expliquant comment vous gérez vos risques environnementaux et sociaux.
-
La Trajectoire de Décarbonation : La preuve chiffrée que votre modèle économique peut supporter une hausse du prix de l’énergie ou des taxes carbone.
-
Le Score de Gouvernance Numérique : En vous appuyant sur votre infrastructure souveraine (voir Épisode 2), montrez que vous possédez vos données. Pour une banque, une PME qui maîtrise son informatique est une PME moins exposée au risque de cyber-extorsion ou de rupture de service.
2. Du « Combien ? » au « Comment ? »
Le discours doit évoluer. Là où vous parliez autrefois de « besoin de fonds de roulement » (BFR) ou de « capitaux permanents », intégrez les termes de la Finance d’Impact.
-
Au lieu de : « Nous voulons financer une nouvelle ligne de production pour augmenter notre CA. »
-
Dites : « Nous investissons dans une infrastructure haute performance qui réduit notre intensité énergétique de 15 % par unité produite, ce qui sécurise notre marge opérationnelle face à la volatilité des marchés de l’énergie. »
En liant l’investissement à une réduction de risque, vous parlez directement à l’oreille du comité des risques de la banque, facilitant ainsi une baisse du spread (la marge de la banque).
3. Anticiper la CSRD : Faire de la contrainte un bouclier
Même si votre PME n’atteint pas encore les seuils d’obligation de la directive CSRD, l’anticiper est un signal de gouvernance extrêmement fort. Les banques ont elles-mêmes des comptes à rendre sur la « coloration » de leur portefeuille de prêts (le fameux Green Asset Ratio). En leur fournissant des données prêtes à l’emploi et conformes aux standards européens, vous aidez votre banquier à remplir ses propres objectifs de durabilité. Vous devenez un « bon élève » que la banque a tout intérêt à conserver et à favoriser.
Conclusion : Du bilan comptable au bilan existentiel
Le score ESG n’est pas une simple note de conduite éthique ; c’est la mesure de votre viabilité systémique. En 2026, la finance ne fait plus de distinction entre performance économique et responsabilité sociale. Une PME qui refuse de piloter ses indicateurs extra-financiers se condamne, à terme, à un crédit plus cher et plus rare.
Adopter une stratégie de Productivité Responsable, c’est transformer chaque engagement environnemental ou social en un actif financier concret. La donnée est le pont entre votre vision de dirigeant et la confiance de votre banquier. En reprenant le contrôle de vos chiffres — qu’ils soient financiers ou ESG — vous reprenez le contrôle de votre croissance.
📈 Liste de contrôle : Préparer votre prochain rendez-vous crédit
-
[ ] Automatisation : Mes indicateurs ESG sont-ils extraits de sources fiables et auditables ?
-
[ ] Comparaison : Comment ma performance se situe-t-elle par rapport à la moyenne de mon secteur ?
-
[ ] Narratif : Puis-je expliquer en trois phrases comment ma stratégie RSE réduit mes risques financiers ?
-
[ ] Gouvernance : Puis-je prouver la souveraineté et la sécurité de mes données ?