
La question n’est plus de savoir si une PME doit passer à la banque en ligne, mais laquelle de ces plateformes deviendra le véritable moteur de sa gestion financière. Longtemps perçues comme des alternatives simplifiées pour les indépendants, les néobanques et banques digitales ont achevé leur mue pour s’imposer comme des partenaires stratégiques incontournables des entreprises françaises.
L’agilité est désormais le maître-mot. Dans un contexte économique où la réactivité et l’intégration des flux sont les clés de la performance, une banque ne peut plus se contenter d’être un simple coffre-fort numérique. Elle doit aujourd’hui s’interfacer nativement avec votre comptabilité, automatiser vos processus de dépenses, faciliter le pilotage de vos équipes et offrir des solutions de financement à la fois souples et instantanées.
Pourtant, face à une offre foisonnante — entre leaders historiques consolidés et nouveaux acteurs spécialisés — le choix peut s’avérer complexe pour un dirigeant. Entre optimisation des coûts, besoins de rayonnement international ou recherche de simplicité administrative radicale, chaque structure possède ses propres priorités. Ce comparatif 2026 décrypte les meilleures solutions du marché pour vous aider à choisir non pas seulement un compte pro, mais l’outil qui soutiendra durablement la croissance de votre PME.
I. Les critères de choix essentiels pour une PME en 2026
Choisir une banque pour sa PME n’est plus une simple question de proximité géographique. En 2026, la banque est devenue une brique logicielle au cœur de votre système d’information. Pour faire le bon choix, vous devez évaluer quatre piliers stratégiques qui impactent directement votre productivité quotidienne.
1. L’interopérabilité et l’écosystème API
Ce n’est plus un luxe, c’est une nécessité. Votre banque doit « parler » nativement avec vos autres outils.
-
Synchronisation comptable : Le compte doit s’interfacer sans friction avec des solutions comme Pennylane, Cegid ou Sage. L’objectif ? Que chaque transaction soit associée automatiquement à son justificatif et ventilée dans votre comptabilité.
-
Open Banking : La capacité d’agréger vos différents comptes (si vous en avez plusieurs) sur une interface unique pour une vision consolidée de votre trésorerie en temps réel.
2. La gestion de l’autonomie et du contrôle (Spend Management)
Pour une PME, la banque doit faciliter la délégation sans perdre le contrôle sur les budgets.
-
Cartes collaborateurs : Pouvez-vous générer des cartes (physiques ou virtuelles) pour vos salariés avec des plafonds personnalisés et des workflows d’approbation ?
-
Collecte des justificatifs : Une bonne banque pro en 2026 propose une application mobile permettant au salarié de photographier sa facturette instantanément, supprimant ainsi la corvée des notes de frais en fin de mois.
3. La structure des coûts : Au-delà de l’abonnement
Ne vous laissez pas séduire uniquement par un abonnement mensuel attractif. Le diable se cache dans les frais transactionnels.
-
Virements instantanés : En 2026, c’est la norme. Vérifiez s’ils sont inclus ou facturés à l’unité (ce qui peut vite chiffrer pour une PME dynamique).
-
Commissions de mouvement : Contrairement aux banques traditionnelles, la plupart des néobanques les ont supprimées. C’est un gain immédiat pour vos marges.
-
Opérations internationales : Si vous travaillez avec des fournisseurs hors zone SEPA, les taux de change et les frais de réception de virements SWIFT deviennent un critère éliminatoire.
4. L’accès au financement et à la résilience
C’est le grand tournant de 2026 : les banques en ligne ne sont plus seulement des outils de flux, mais des partenaires de financement.
-
Crédit court terme et affacturage : La plateforme propose-t-elle des solutions de financement de stock ou de factures en quelques clics grâce à l’analyse de vos flux ?
-
Découvert autorisé : C’est souvent le point faible des néobanques pur jus. Si votre activité est cyclique, assurez-vous que l’établissement permet une facilité de caisse pour pallier les décalages de trésorerie.
Le conseil de l’expert : En 2026, la qualité du support client est le « juge de paix ». Assurez-vous que votre forfait vous donne accès à un conseiller humain spécialisé pour les entreprises, et non à un simple chatbot, surtout en cas de blocage de compte ou de suspicion de fraude.
II. Analyse comparative : Les acteurs majeurs du marché français en 2026
Le paysage bancaire pour les PME en France s’est considérablement densifié. Si Qonto et Revolut dominent par leur volume d’utilisateurs, d’autres acteurs français et européens proposent des alternatives très ciblées selon la maturité et les besoins spécifiques de l’entreprise.
1. Qonto : La référence française de la gestion d’équipe
Qonto a su conserver sa place de leader en se transformant : d’un simple compte pro, il est devenu un véritable système d’exploitation financier.
-
Points forts : Son interface est la plus intuitive du marché pour la gestion des collaborateurs. La création de sous-comptes avec IBAN dédiés permet de compartimenter la trésorerie (TVA, marketing, salaires) avec une efficacité redoutable. En 2026, leur offre de financement (crédit classique et affacturage) est devenue très compétitive.
-
Limites : Le coût peut grimper rapidement si vous avez besoin de nombreuses cartes physiques ou d’un volume important de virements instantanés hors forfait.
-
Idéal pour : Les PME de 5 à 50 salariés qui cherchent à décentraliser les dépenses tout en gardant un contrôle strict.
2. Revolut Business : L’atout maître pour l’international
Revolut reste l’acteur incontournable pour les entreprises dont l’activité dépasse les frontières de la zone SEPA.
-
Points forts : La gestion multi-devises reste sans équivalent. Vous pouvez détenir, recevoir et échanger plus de 30 devises au taux interbancaire. Leurs outils de paiement (passerelles pour sites e-commerce) sont de plus en plus intégrés.
-
Limites : Bien qu’ils disposent d’un IBAN français, certains services « traditionnels » (dépôt de chèques, agences physiques) font cruellement défaut. Le support client peut parfois sembler trop automatisé.
-
Idéal pour : Les PME d’import-export, les agences digitales travaillant avec des freelances mondiaux ou les startups technologiques.
3. Shine : Le « co-pilote » pour les TPE et petites PME
Filiale de la Société Générale, Shine a gardé son agilité tout en bénéficiant de la solidité d’un grand groupe.
-
Points forts : C’est la banque la plus « accompagnatrice ». Elle inclut des outils de facturation, de rappels d’impayés et une assurance protection juridique très rassurante. Leur service client est réputé pour son humanité et sa réactivité.
-
Limites : Moins adaptée aux structures complexes ayant besoin de dizaines de cartes ou de gestion de paie sophistiquée.
-
Idéal pour : Les petites structures (1 à 10 salariés) qui veulent déléguer une partie de leur charge administrative à leur interface bancaire.
4. BoursoBank Pro : Le rapport qualité-prix imbattable
Anciennement Boursorama, BoursoBank a transposé son modèle agressif sur le segment des professionnels.
-
Points forts : Des tarifs extrêmement bas, souvent sans commissions de mouvement. L’avantage majeur est l’accès aux services complets d’une banque classique : découvert autorisé, encaissement de chèques facilité et solutions d’épargne pro performantes.
-
Limites : L’interface est moins axée « productivité » que celle de Qonto. Les outils de gestion d’équipe (spend management) sont moins poussés.
-
Idéal pour : Les PME familiales ou les commerçants cherchant à réduire leurs frais bancaires au maximum sans renoncer aux services bancaires traditionnels.
5. Hello Business : La solution hybride de la BNP Paribas
Hello Business propose une offre digitale robuste adossée au réseau physique de sa maison-mère.
-
Points forts : La possibilité de déposer des espèces et des chèques dans les distributeurs du réseau BNP Paribas est un atout de taille pour les commerces physiques. L’offre inclut une facilité de caisse automatique, ce qui est rare chez les purs acteurs digitaux.
-
Limites : Moins d’intégrations API avec les logiciels comptables modernes par rapport à un Qonto ou un Shine.
-
Idéal pour : Les PME de proximité (restauration, artisanat, commerce de détail) qui manipulent du numéraire.
6. Memo Bank : La banque des PME industrielles et de croissance
Acteur français plus récent et plus « haut de gamme », Memo Bank se définit comme une banque de dépôt et de crédit pour les PME structurées.
-
Points forts : Contrairement aux néobanques qui s’appuient sur des partenaires, Memo Bank possède sa propre licence bancaire et son propre cœur technologique. Ils sont capables d’octroyer des crédits d’investissement importants (jusqu’à plusieurs millions d’euros) avec une rapidité déconcertante.
-
Limites : Les tarifs sont plus élevés et l’ouverture de compte est plus sélective.
-
Idéal pour : Les PME industrielles ou de services réalisant plus de 2 millions d’euros de chiffre d’affaires et ayant des besoins de financement récurrents.
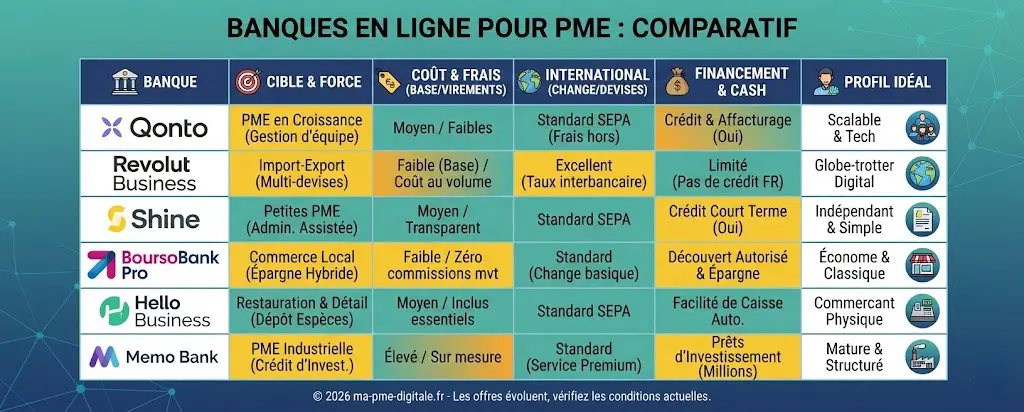
banques en ligne comparatif
III. Les innovations technologiques de 2026 : Au-delà du simple compte bancaire
En 2026, la banque pour PME n’est plus un simple réceptacle de fonds. Elle est devenue un centre de pilotage intelligent. Les innovations technologiques ont transformé le tableau de bord bancaire en un outil de décision stratégique en temps réel. Voici les trois révolutions qui redéfinissent la gestion financière cette année.
1. Le pilotage prédictif de la trésorerie par l’IA
Fini le temps où l’on consultait son solde pour savoir si l’on pouvait investir. L’IA générative et prédictive est désormais intégrée nativement dans les interfaces.
-
Analyse de flux : La banque analyse vos cycles de revenus et de dépenses des trois dernières années pour anticiper vos besoins de cash à 90 jours.
-
Alertes intelligentes : Le système vous prévient : « Attention, selon vos factures en attente et vos charges récurrentes, un creux de trésorerie est prévu le 15 du mois prochain. Voulez-vous activer une ligne de crédit instantanée ? »
-
Scénarios de croissance : Vous pouvez simuler un recrutement ou un investissement machine pour voir instantanément l’impact sur votre santé financière future.
2. L’Embedded Finance : La banque invisible
L’innovation majeure de 2026 est la disparition des silos. La banque s’invite là où vous travaillez.
-
Intégration ERP & CRM : Vous n’avez plus besoin de quitter votre logiciel de gestion pour effectuer un virement ou vérifier un paiement. La banque « pousse » les données directement dans vos outils métiers.
-
Paiements programmables : Grâce aux smart contracts, vous pouvez programmer des paiements automatiques déclenchés par un événement réel (ex: libérer le solde d’un prestataire dès que le logiciel de logistique confirme la réception de la marchandise).
3. La cybersécurité biométrique et comportementale
Face à l’explosion des fraudes sophistiquées, les banques de 2026 ont déployé des boucliers technologiques de nouvelle génération.
-
Analyse comportementale : L’IA apprend votre manière de naviguer, votre vitesse de frappe et vos habitudes de transaction. Si une opération atypique est tentée (même avec vos codes), le système bloque le virement et demande une double validation vidéo.
-
Identité numérique souveraine : L’ouverture de comptes secondaires ou la modification de plafonds se fait par reconnaissance faciale 3D certifiée, éliminant quasiment le risque d’usurpation d’identité.
Synthèse des innovations 2026
| Innovation | Impact pour la PME | Bénéfice principal |
| IA Prédictive | Anticipation des impayés et des besoins de financement. | Sérénité du dirigeant. |
| Open Banking / API | Automatisation totale du rapprochement bancaire. | Gain de temps administratif (+5h/mois). |
| Green Banking | Calcul automatique de l’empreinte carbone de chaque dépense. | Conformité RSE simplifiée. |
| Cyber-Vigilance | Détection des virements frauduleux en temps réel. | Sécurité du patrimoine. |
L’avis de Ma PME Digitale : Ces innovations ne sont plus des gadgets. Pour une PME, elles représentent un avantage compétitif majeur : celui de décider plus vite, avec des données plus fiables, tout en étant mieux protégée.
En résumé : 3 points clés pour choisir sa banque en 2026
- L’Interconnectivité Totale (API & Facturation) : En 2026, votre banque ne doit plus être isolée. Elle doit s’intégrer nativement à votre écosystème logiciel (Comptabilité, ERP, CRM) et supporter le flux de la facturation électronique obligatoire. L’automatisation du rapprochement bancaire est le premier levier de gain de temps pour une PME.
- L’Intelligence Prédictive de Trésorerie : Ne vous contentez plus d’un historique de transactions. Une banque performante utilise désormais l’IA pour analyser vos cycles de revenus et prédire vos besoins de liquidités à 90 jours. Cette visibilité permet d’anticiper les creux de trésorerie et d’ajuster vos investissements en temps réel.
- L’Agilité du Financement (Open Banking) : Le critère de choix majeur est la rapidité d’accès au capital. Privilégiez les banques qui proposent des lignes de crédit instantanées et des solutions d’affacturage basées sur l’analyse de vos flux réels via l’Open Banking, plutôt que sur des dossiers de prêt traditionnels lents et complexes.
Choisir son partenaire financier à l’ère de l’agilité
Le paysage bancaire de 2026 n’offre plus de « mauvais » choix, mais des choix plus ou moins adaptés à votre ADN opérationnel. Pour une PME française, la banque n’est plus un simple centre de coûts, mais un levier de productivité. Que vous privilégiez la puissance de gestion d’équipe de Qonto, l’expertise internationale de Revolut, ou la solidité hybride de Hello Business, l’essentiel réside dans la capacité de l’outil à s’effacer derrière vos processus métiers.
L’avenir appartient aux entreprises qui sauront exploiter les flux de données bancaires pour anticiper leurs besoins, sécuriser leurs transactions et libérer du temps pour l’humain. En 2026, votre banquier est un algorithme pour le quotidien, mais doit rester un expert accessible pour les moments clés de votre croissance.
🔗 Ressource officielle : Pour vérifier l’agrément d’un établissement financier en France, consultez le site de l’ACPR – Banque de France.
FAQ : Les questions des dirigeants de PME en 2026
Est-il risqué de n’avoir qu’une banque 100% en ligne ?
En 2026, la sécurité des néobanques agréées est souvent supérieure à celle des réseaux traditionnels grâce à la biométrie comportementale. Cependant, pour une PME, nous conseillons souvent une stratégie d’octogone : un compte principal performant (type Qonto) pour le flux, et un compte secondaire dans une banque systémique pour les besoins de crédit immobilier ou de placements à long terme.
Comment se passe la mobilité bancaire pour une entreprise ?
Le dispositif de mobilité bancaire a été simplifié. La plupart des banques en ligne proposent des services de transfert automatique qui identifient vos prélèvements et vos virements récurrents pour les basculer sans rupture de service. Le transfert complet prend désormais moins de 15 jours.
Puis-je obtenir un crédit d’investissement sans conseiller physique ?
Oui. Des acteurs comme Memo Bank ou les modules de financement de Qonto analysent votre dossier via l’Open Banking. La réponse est souvent obtenue en moins de 48 heures sur la base de vos flux réels, ce qui est bien plus rapide que le circuit de décision classique.
Que faire si mon compte est bloqué par erreur par l’IA de sécurité ?
C’est le point de vigilance majeur. Assurez-vous que votre forfait inclut un support prioritaire par téléphone. En 2026, la capacité à joindre un humain en moins de 3 minutes pour lever une alerte de sécurité est le véritable critère « Premium » d’une banque pro.